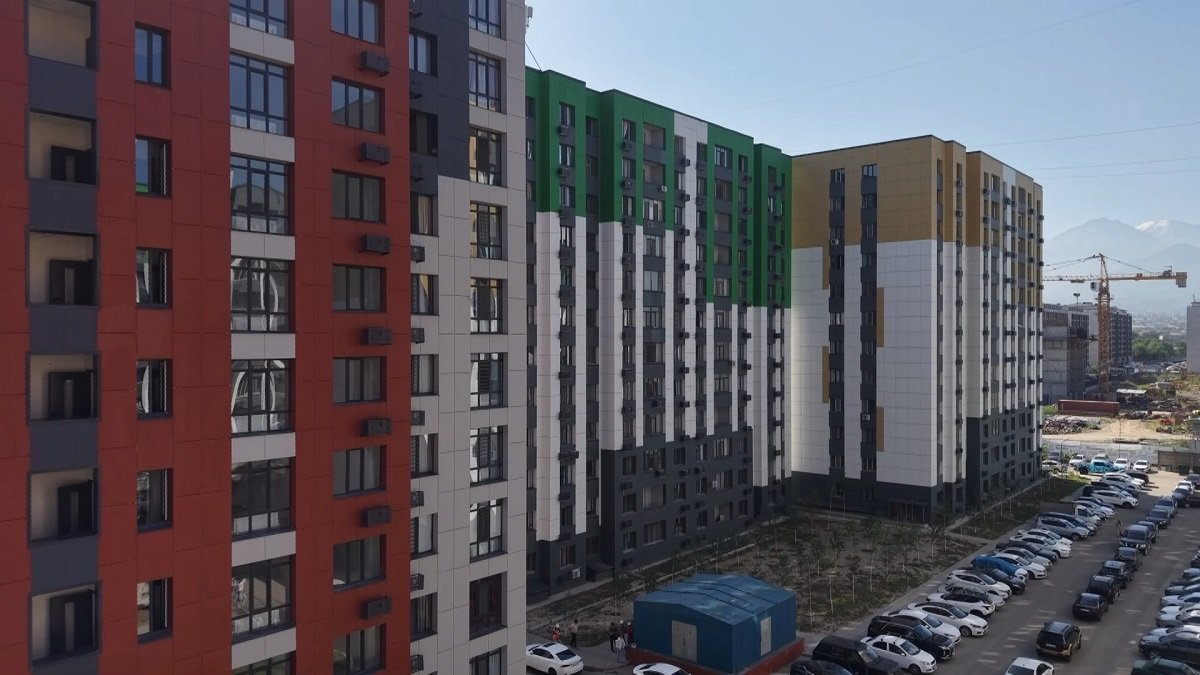
2026 жылы ипотека арқылы баспана сатып алуды жоспарлаған қазақстандықтар пәтердің құжаттарымен қатар, үйдің салынған жылына да назар аударуы қажет. Себебі әр банктің кепілге қабылдайтын тұрғын үйге қоятын талаптары әртүрлі, деп хабарлайды Juzmedia.kz агенттігі Krisha.kz-ке сілтеме жасап.
Банк кепілге қойылатын жылжымайтын мүліктің тәуекелін өз бетінше бағалайды.
Үй неғұрлым ескі болса немесе ұзақ пайдалануға төзімділігі төмен материалдан салынса, ипотека мақұлданбау ықтималдығы артады. Кей жағдайларда банк бастапқы жарнаны көбейтуді немесе несие мерзімін қысқартуды талап етуі мүмкін.
Кейбір банкте тұрғын үйдің салынған жылы мен қабырға материалына қоса, ғимараттың қабат санына қатысты да, яғни үй кемінде бес қабатты болуы тиіс деген талаптар қояды.
Тұрғын үйдің салынған жылына қойылатын талап құрылыс материалына байланысты белгіленеді:
Дегенмен, ипотека беру туралы соңғы шешімді банк тұрғын үйді бағалау нәтижесіне қарай қабылдайды. Бұл ретте тек салынған жылы ғана емес, ғимараттың техникалық жағдайы, өтімділігі және тәуелсіз бағалау қорытындысы да ескеріледі.
Отбасы банк талаптарды жеңілдетті
Жақында Отбасы банк панельді үйлерге қатысты талаптарын жұмсартты.
Бұған дейін банк тек пайдалануға берілгеніне 50 жылдан аспаған панельді үйлердегі пәтерлерге ипотека рәсімдейтін. Енді өтінім берілген күндегі есеп бойынша 60 жылдан аспаған панельді үйлер де ипотекаға жарамды.
Бұл өзгеріс Алматы мен еліміздің өзге қалаларындағы 1960-1970 жылдары салынған панельді үйлердегі көптеген пәтерді ипотека арқылы сатып алуға мүмкіндік береді.
Сонымен қатар банк алғаш рет SIP-панельден салынған жеке тұрғын үйлерді кепілге қабылдай бастады. Ол үшін үйдің салынғанына бес жылдан аспауы, іргетасы, инженерлік желілері мен әрлеуі белгіленген талаптарға сай болуы және құрылыс материалдарының сертификаты болуы қажет.
Қандай тұрғын үйлерге ипотека берілмейді?
Көпшілік банктер қаңқалы-қамыстан салынған, саманнан тұрғызылған және ағаш үйлерге ипотека рәсімдемейді.
Сондай-ақ кейбір банк үйдің биіктігі кемінде бес қабат болуы керек деген талап қояды.
Бұдан бөлек, мансардалық және жертөле (цоколь) қабаттарындағы пәтерлерге, тұрғын емес үй-жайларға, сондай-ақ саяжайларға ипотека рәсімдеу мүмкін емес.
Сарапшылар ипотекаға өтініш бермес бұрын таңдалған тұрғын үйдің банк талаптарына сәйкес келетінін алдын ала тексеруге кеңес береді. Бұл өтінімнің кері қайтарылу қаупін азайтып, несие рәсімдеу процесін жеңілдетуге мүмкіндік береді.


